Договор ГПХ (гражданско-правового характера) — соглашение, которое регулируется Гражданским кодексом РФ (ст. 702–783), а не Трудовым кодексом. Исполнитель берётся выполнить конкретную работу или услугу и получает вознаграждение за результат — не за рабочее время и не за присутствие в офисе. Штатным сотрудником он не становится: ПВТР не подчиняется, запись в трудовой книжке не появляется.
Такой формат востребован среди фрилансеров, разовых подрядчиков и независимых консультантов. В статье разберём, чем гражданско-правовой договор отличается от трудового, как устроены налоги и страховые взносы, на какие социальные гарантии можно рассчитывать — и как грамотно оформить документ в 2026 году.
Работа по ГПХ — это договорённость о конкретном результате. Заказчик платит за готовый продукт: сайт, текст, ремонт, аудит, консультацию. Когда именно и каким способом исполнитель будет работать — его выбор. ГК РФ не обязывает его появляться в офисе по расписанию и не требует соблюдать чужие внутренние регламенты.
Ключевой момент: договор ГПХ регулируется ГК РФ (ст. 702–783), ТК РФ к таким отношениям не применяется. Фрилансер, разовый подрядчик, независимый консультант — всё это исполнитель по гражданско-правовому договору. При желании он может одновременно работать по трудовому договору у другого работодателя — закон этого не запрещает.
Под аббревиатурой «ГПХ» скрывается несколько самостоятельных видов соглашений. Выбор зависит от того, нужен ли заказчику конкретный результат, определённые действия или юридически значимые операции от своего имени.
| Вид договора |
Суть |
Статья ГК РФ |
|---|---|---|
| Подряд | Исполнитель создаёт или изменяет вещь, передаёт результат заказчику | Ст. 702 |
| Возмездное оказание услуг | Исполнитель совершает действия или ведёт деятельность | Ст. 779 |
| Агентирование | Агент действует от имени принципала или от своего имени в его интересах | Ст. 1005 |
| Комиссия | Комиссионер заключает сделки от своего имени за счёт комитента | Ст. 990 |
| Поручение | Поверенный совершает юридические действия от имени доверителя | Ст. 971 |
| Перевозка | Перевозчик доставляет груз или пассажира в пункт назначения | Ст. 784 |
| Транспортная экспедиция | Экспедитор организует перевозку и сопутствующие услуги | Ст. 801 |
| Хранение | Хранитель принимает вещь и обязуется её сохранить | Ст. 886 |
Правило выбора: нужен результат — подряд (ст. 702); нужны действия — возмездное оказание услуг (ст. 779); нужны юридические действия от имени заказчика — агентирование (ст. 1005).
Путаница между ГПХ и трудовым договором стоит денег — буквально. Трудовой договор — найм за процесс: человек приходит и выполняет трудовую функцию изо дня в день. Договор ГПХ — оплата за результат: сдал работу — получил вознаграждение.
| Параметр |
Договор ГПХ |
Трудовой договор |
|---|---|---|
| Правовая база | ГК РФ | ТК РФ |
| Предмет | Конкретный результат | Трудовая функция |
| Оплата | Вознаграждение после акта | Зарплата ≥ 2 раза в месяц |
| Социальные гарантии | Частично (с 2024) | Полный пакет |
| Трудовой стаж | Не начисляется | Начисляется |
| Запись в трудовую книжку | Нет | Да |
| Режим работы | Исполнитель выбирает сам | Подчинение ПВТР |
| Риск переквалификации | Есть | Нет |
| Оборудование | По договорённости сторон | Как правило — работодатель |
| Расторжение | По срокам договора (3–5 дней) | Не менее 2 недель |
Главная разница в статусе: по договору ГПХ исполнитель — не штатный сотрудник. Запись в трудовую книжку не вносится, трудовые отношения не возникают, нормы ТК РФ не применяются.
Для исполнителя главный плюс — свобода. Гибкий график, возможность работать на нескольких заказчиков одновременно, а при статусе самозанятого — заметно сниженная налоговая нагрузка. Никакой обязательной явки и корпоративных совещаний.
Оборотная сторона: нет оплачиваемого отпуска — отдых только по договорённости и за свой счёт. Трудовой стаж не начисляется, в трудовой книжке ничего не появится, доход нестабилен: закончился договор — закончились деньги.
Для заказчика плюсы — в экономии. Работа с самозанятым или ИП освобождает от НДФЛ и страховых взносов, оформление обходится без кадровых документов. Минусы — риск переквалификации при проверке и сложность контроля: исполнитель сам выбирает способ и темп работы.
Налоговая нагрузка по договору ГПХ определяется статусом исполнителя. Три варианта: физическое лицо без специального статуса, самозанятый, ИП. Для каждого — свои правила по НДФЛ, взносам и отчётности заказчика.
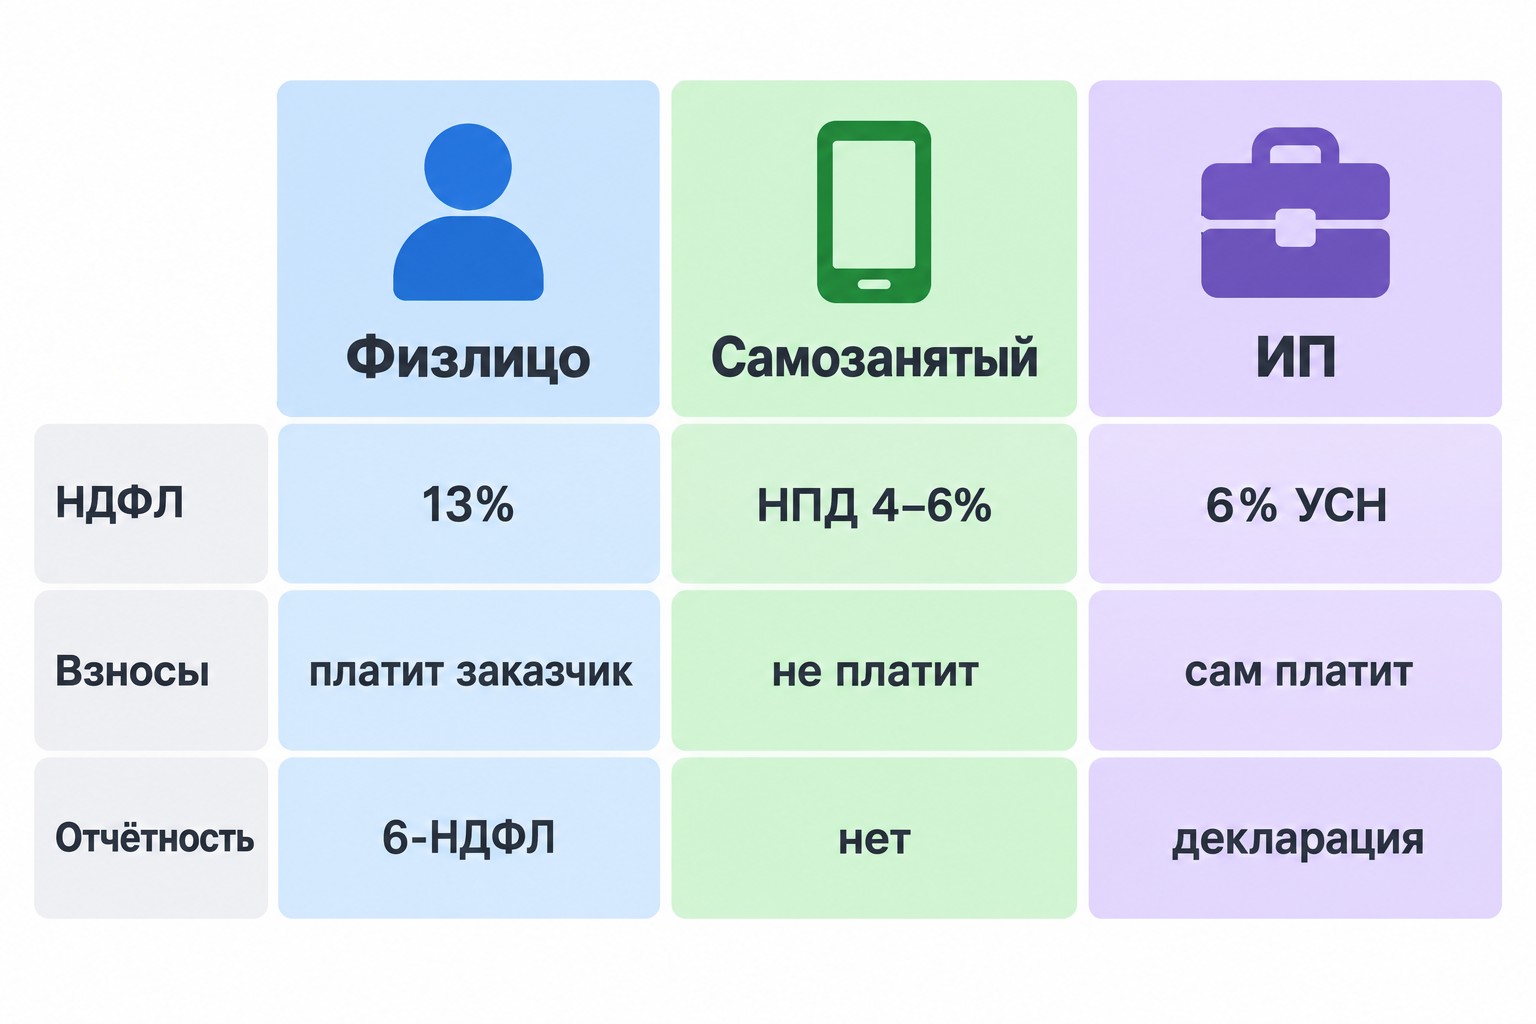
Заказчик становится налоговым агентом: удерживает НДФЛ с каждой выплаты физлицу — аванса, промежуточного расчёта, итоговой суммы — и перечисляет его в ФНС. С 2025 года применяется прогрессивная шкала: 13% при годовом доходе до 2,4 млн руб., далее — 15%, 18%, 20%, 22%.
Страховые взносы (30%) заказчик начисляет и платит сверх вознаграждения. Взносы на травматизм — только если это прямо прописано в тексте договора.
Нулевая нагрузка для заказчика: НДФЛ не удерживается, страховые взносы не начисляются. Самозанятый уплачивает налог на профессиональный доход (НПД) самостоятельно — 4% при работе с физлицами, 6% при работе с юрлицами и ИП. Единовременный налоговый вычет — 10 000 руб.
До перечисления денег стоит проверить статус через сайт ФНС. Ограничения: доход не более 2,4 млн руб. в год, запрет сотрудничества с бывшим работодателем в течение двух лет.
Самый необременительный вариант для заказчика: ИП платит налоги самостоятельно по выбранному режиму — УСН 6%/15%, ОСН или патент. Заказчик не является налоговым агентом: не удерживает НДФЛ и не начисляет страховые взносы. Административная и налоговая нагрузка на заказчика — минимальная из трёх вариантов.
Оплачиваемый отпуск по ТК РФ не положен: нормы трудового законодательства на исполнителей по ГПХ не распространяются. Денежная компенсация возможна только по договорённости сторон и только если это явно прописано в тексте договора.
Больничный с 2024 года — есть. По Закону № 237-ФЗ исполнитель по договору ГПХ вправе получить пособие по временной нетрудоспособности при условии: сумма уплаченных за него взносов не меньше стоимости страхового года. Выплачивает пособие СФР (Социальный фонд России). Самозанятые получают это право только при добровольной уплате взносов. Пособия по беременности, родам и уходу за ребёнком до 1,5 лет также доступны исполнителям ГПД при соблюдении условий по взносам.
Страховой (пенсионный) стаж начисляется — пенсионные баллы копятся пропорционально уплаченным взносам. Трудовой стаж в смысле ч. 8 ст. 11 ТК РФ — нет: запись в трудовую книжку не вносится, подтверждением периода работы служат договор и сведения СФР.
Налоговая, суд или трудовая инспекция вправе признать гражданско-правовой договор трудовым, если в нём обнаружатся признаки трудовых отношений.
Хотите сменить профессию или повысить квалификацию?
Федеральный проект «Активные меры содействия занятости» даёт возможность пройти обучение бесплатно за счёт государства
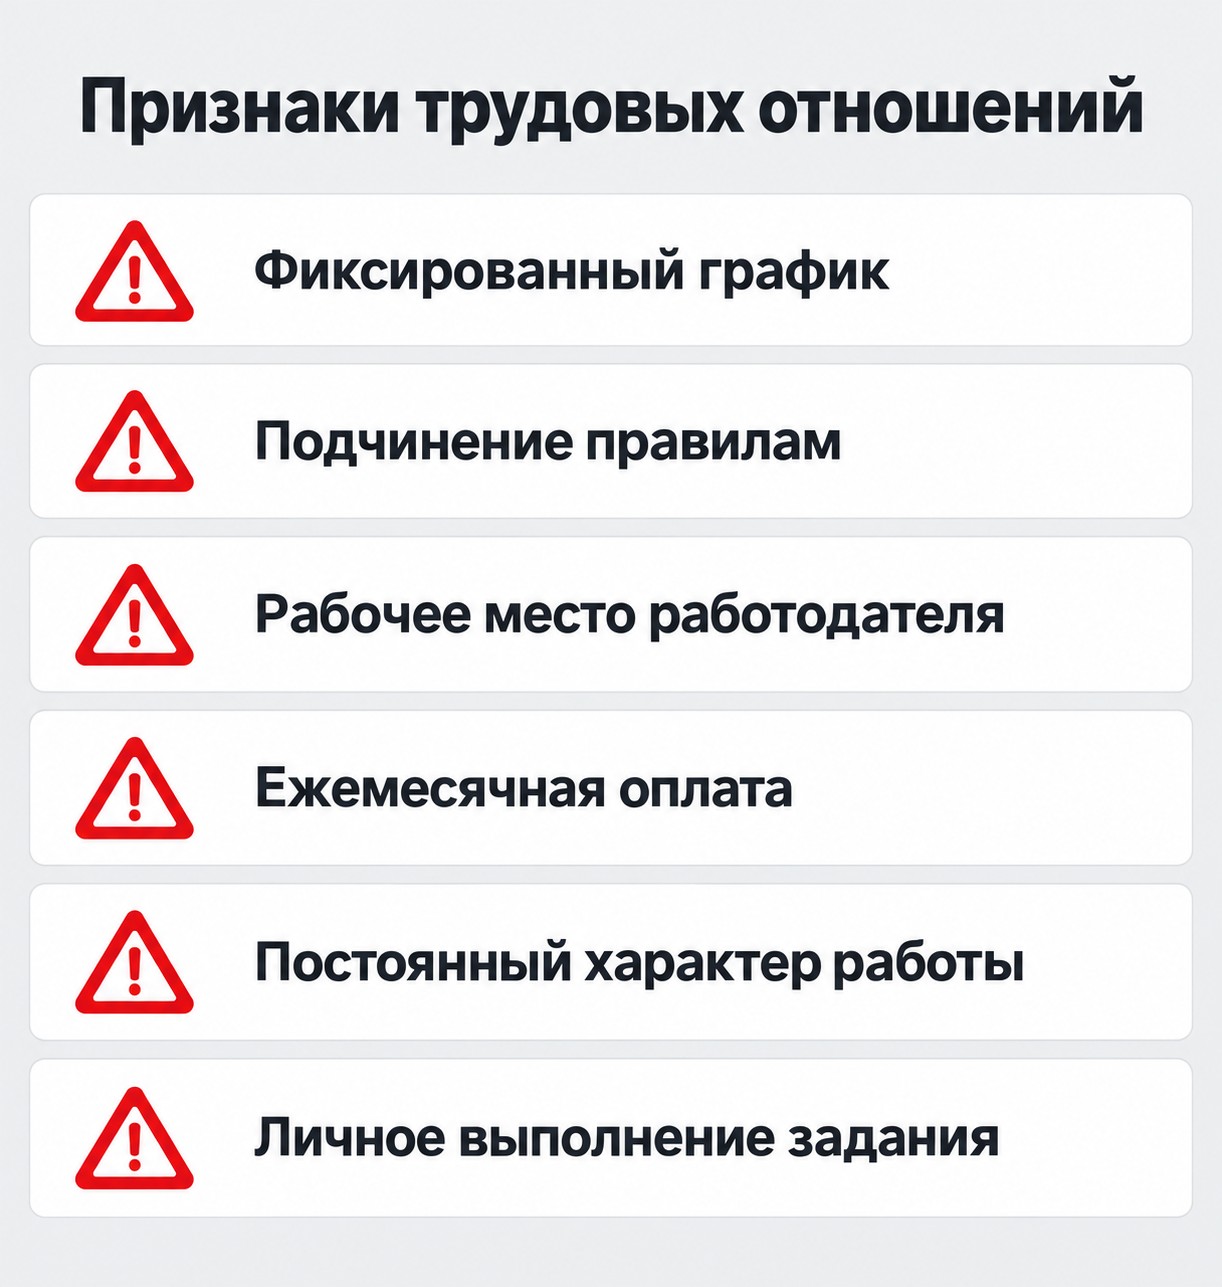
Шесть сигналов, которые запускают переквалификацию:
Если переквалификация состоялась, заказчику доначислят НДФЛ и страховые взносы за весь период отношений и начислят пени за каждый день просрочки. Штраф по НК РФ ст. 122 — 20–40% от суммы недоимки. Административный штраф по КоАП РФ ст. 5.27: для должностного лица — до 20 000 руб., для юридического лица — до 100 000 руб.
Оформление договора ГПХ проходит в четыре шага — от выбора вида до оплаты.
Шаг 1. Выбрать вид договора: нужен конкретный результат — подряд (ст. 702 ГК РФ); нужны определённые действия — возмездное оказание услуг (ст. 779 ГК РФ).
Шаг 2. Прописать обязательные реквизиты: данные сторон, предмет договора, срок исполнения, стоимость, порядок оплаты, ответственность за нарушение сроков.
Шаг 3. Подписать договор в двух экземплярах. После выполнения работы составить акт приёма-сдачи работ — также в двух экземплярах. Форма акта — свободная или унифицированная КС-2/КС-3 (для строительных работ).
Шаг 4. Оплатить вознаграждение после подписания акта — именно он служит основанием для выплаты.
Если хотите сэкономить время на составлении документа, скачайте готовый образец договора ГПХ с физическим лицом или шаблон соглашения с самозанятым — с учётом изменений 2024–2025 годов по НДФЛ и взносам.
Если работа по ГПХ — временное решение, а не постоянный выбор, освоить профессию с трудоустройством по трудовому договору поможет каталог бесплатных программ переподготовки с господдержкой.
Нет. Договор ГПХ регулируется Гражданским кодексом, а не Трудовым. Исполнитель не становится штатным сотрудником: запись в трудовую книжку не вносится, трудовые гарантии не применяются. Если в отношениях обнаружатся признаки трудовых — фиксированный график, рабочее место заказчика — ФНС или суд вправе переквалифицировать договор.
Трудовой стаж — нет (ч. 8 ст. 11 ТК РФ). Страховой (пенсионный) стаж — да, если заказчик перечислял страховые взносы. Пенсионные баллы начисляются пропорционально уплаченным взносам. Запись в трудовую книжку при этом не вносится — подтверждением служат договор и сведения СФР.
С 2024 года — да. Условие: сумма взносов за исполнителя равна или превышает стоимость страхового года. Пособие выплачивает СФР на основании Закона № 237-ФЗ. Самозанятые получают право на больничный только при добровольной уплате взносов в СФР.
Нет. Нормы ТК РФ об оплачиваемом отпуске на исполнителей по ГПХ не распространяются. Отдых и его денежная компенсация возможны исключительно по договорённости сторон — и только если это прямо закреплено в тексте договора.
Нет. Двухнедельная отработка — норма Трудового кодекса, к договорам ГПХ она неприменима. Расторжение производится в сроки, установленные самим договором — как правило, 3–5 дней предупреждения без дополнительных обязательств.
Наименьшая нагрузка — при работе с самозанятым или ИП: заказчик не удерживает НДФЛ и не начисляет взносы (экономия 30% + 13–22%). При найме физлица без статуса — полная налоговая нагрузка. Ограничение по самозанятому: доход не более 2,4 млн руб./год.
Да. Ставка НДФЛ зависит от резидентства: резидент (≥ 183 дней в РФ за год) — 13–22%, нерезидент — 30%. Дополнительно может потребоваться разрешение на работу или патент — в зависимости от гражданства и миграционного статуса иностранца.
В 1С ЗУП 8.3: создать физлицо или контрагента → добавить договор ГПХ в разделе «Договоры» → настроить начисление вознаграждения и удержание НДФЛ → страховые взносы для физлица рассчитаются автоматически → сформировать акт выполненных работ и провести выплату.
Подайте заявку — забронируйте место в группе
45 000 мест на 2026 год. Бесплатное обучение по федеральному проекту «Активные меры содействия занятости»